


Evolución Pyme Honduras 2026: los siete errores financieros que enfrentan las pymes

Durante Evolución PYMES en Honduras, Lucy Sauceda, consultora independiente, planteó que aumentar ventas, clientes o financiamiento no garantiza una empresa más rentable y llamó a los empresarios a tomar decisiones basadas en números, flujo de caja y retorno.

(M&T)-. Para una pequeña o mediana empresa, crecer puede traer más clientes, ventas, proveedores, inventarios y oportunidades. Pero también puede aumentar las presiones sobre el efectivo y generar decisiones financieras que, si no se planifican, terminan comprometiendo la sostenibilidad del negocio.
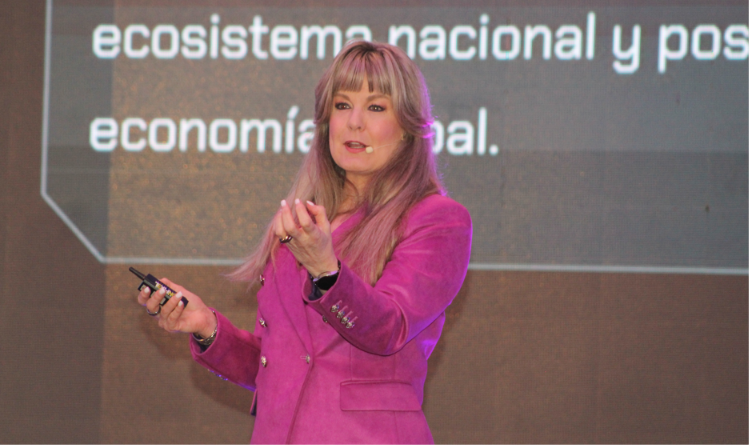
Esta fue una de las principales reflexiones planteadas por Lucy Sauceda, consultora independiente y representante de la Asociación Hondureña de Instituciones Bancarias, durante su conferencia “Estrategias financieras para pymes: los errores que hay que evitar”, presentada en el marco de Evolución PYMES en Honduras, organizado por Connecta B2B.
Sauceda explicó que uno de los principales desafíos de las empresas consiste en lograr que el crecimiento comercial se traduzca también en crecimiento financiero. Una compañía puede vender más y, al mismo tiempo, reducir su rentabilidad; incorporar clientes y enfrentar mayores problemas de flujo de caja; o adquirir financiamiento y terminar más endeudada sin aumentar su productividad.
“Una empresa no se fortalece solamente vendiendo más, se fortalece cuando convierte sus ventas en rentabilidad, su rentabilidad en caja y su caja en crecimiento”, planteó durante la conferencia.

A partir de esa premisa, la especialista identificó siete errores que pueden afectar las decisiones financieras de una pyme. El primero es crecer sin los números, es decir, tomar decisiones basadas en intuiciones sin conocer variables como flujo de efectivo, márgenes, cuentas por cobrar, inventarios y punto de equilibrio. Para Sauceda, el empresario no necesita convertirse en un experto financiero, pero sí debe conocer los indicadores que le permitan decidir con mayor información.
El segundo error es confundir ventas con rentabilidad. Un mayor volumen de negocios no necesariamente significa mayor generación de valor. La especialista recomendó analizar la rentabilidad por producto, cliente, segmento y canal, considerando también variables como descuentos, plazos de pago y recursos que requiere cada operación. Un cliente que compra más puede representar un menor aporte al negocio si exige mayores descuentos, tarda más en pagar o consume más recursos que otros clientes.
El tercer riesgo aparece cuando el financiamiento se utiliza para cubrir desórdenes financieros en lugar de financiar crecimiento. Sauceda señaló que el crédito puede ser un acelerador para una empresa cuando tiene un propósito definido, pero advirtió que utilizar deuda para cubrir pérdidas o problemas recurrentes de caja puede profundizar las dificultades. La pregunta, según su planteamiento, no debe ser solamente cuánto financiamiento necesita la empresa, sino qué valor generará ese dinero y de qué flujo se pagará.
La planificación del capital de trabajo constituye el cuarto punto. Crecer implica anticipar cuánto efectivo requerirá la operación y cuándo ese dinero regresará a la empresa. Una compañía puede tener mayores ventas y, sin embargo, enfrentar problemas de liquidez si sus cuentas por cobrar se extienden mientras sus obligaciones deben pagarse en plazos más cortos. Por ello, Sauceda recomendó proyectar el flujo de caja de los siguientes 60 a 90 días y buscar financiamiento con anticipación, antes de que aparezca una necesidad urgente.

El quinto error consiste en no identificar qué clientes, productos o canales realmente generan valor. La recomendación es analizar no solo cuánto vende cada segmento, sino también su margen, costo de atención, plazo de cobro y rentabilidad. Esta información permite definir dónde concentrar recursos y cuáles relaciones comerciales requieren ajustes.
La sexta advertencia está relacionada con las inversiones. Tecnología, inteligencia artificial, sistemas de pago y nuevos canales pueden contribuir a mejorar una empresa, pero Sauceda planteó que cada inversión debe estar vinculada con un resultado concreto. Reducir costos, aumentar productividad, acelerar cobros, incrementar ventas o mejorar la experiencia del cliente son algunos de los objetivos que deberían acompañar una decisión de inversión.
Finalmente, la especialista señaló como séptimo error esperar a que llegue una crisis de liquidez para tomar decisiones. Ajustar precios, gastos, inventarios o condiciones de crédito cuando la caja ya está comprometida reduce el margen de maniobra de la empresa. Frente a ello, recomendó trabajar con escenarios, reservas, revisiones periódicas y una disciplina financiera que permita anticiparse a los problemas.
La ruta que propuso Sauceda para las pymes parte de cinco elementos: claridad sobre los números, foco en la rentabilidad, financiamiento con propósito, gestión de la liquidez y anticipación. El objetivo, explicó, no es construir empresas perfectas, sino organizaciones capaces de identificar sus errores y corregirlos antes de que afecten su capacidad de crecer.
Como ejercicio práctico, invitó a los empresarios a convertir estas recomendaciones en un plan de acción: ordenar caja, márgenes, cuentas por cobrar y deuda; revisar la rentabilidad de productos y clientes; proyectar el flujo de caja a 90 días e identificar posibles necesidades de liquidez antes de que se conviertan en una emergencia.
La reflexión adquiere especial relevancia para las pymes, donde las decisiones financieras tienen un impacto que trasciende los estados de resultados. Cuando una empresa crece con orden financiero, el crecimiento puede traducirse no solo en mayores ventas, sino también en empleo, estabilidad para las familias, relaciones con proveedores y una mayor contribución a la economía.


Comentarios